贵金属行业年度报告:右侧配置期布局主升浪-231207(18页)
行业研究
综合其他
2023-12-0718页新用户首篇研报专享优惠价
VIP会员可免费获取全部研报,开通VIP
报告摘要
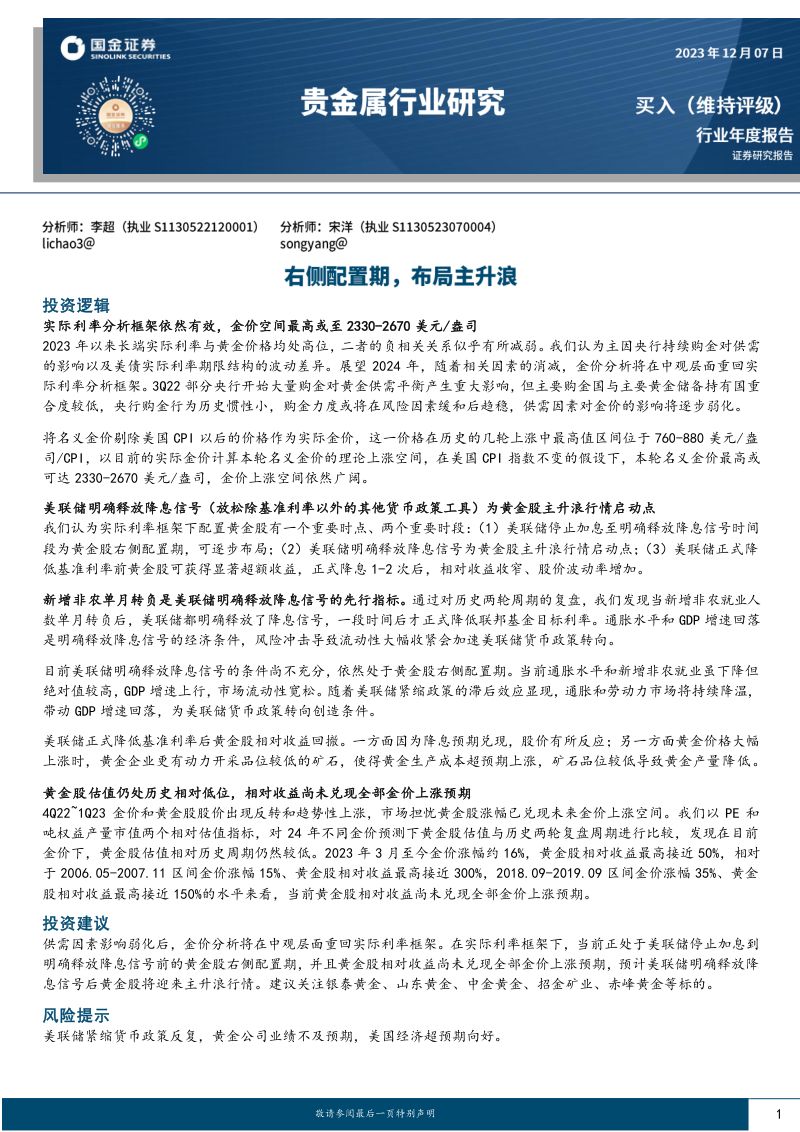
敬请参阅最后一页特别声明1投资逻辑实际利率分析框架依然有效,金价空间最高或至22330-2670美元/盎司2023年以来长端实际利率与黄金价格均处高位,二者的负相关系似乎有所减弱。我们认为主因央行持续购金对供需的影响以及美债实际利率期限结构的波动差异。展望2024年,随着相关因素的消减,金价分析将在中观层面重回实际利率分析框架。3Q22部分央行开始大量购金对黄金供需平衡产生重大影响,但主要购金国与主要黄金储备持有国重合度较低,央行购金行为历史惯性小,购金力度或将在风险因素缓和后趋稳,供需因素对金价的影响将逐步弱化。将名义金价剔除美国CPI以后的价格作为实际金价,这一价格在历史的几轮上涨中最高值区间位于760-880美元/盎司/CPI,以目前的实际金价计算本轮名义金价的理论上涨空间,在美国CPI指数不变的假设下,本轮名义金价最高或可达2330-2670美元/盎司,金价上涨空间依然广阔。
解锁剩余 15 页完整内容
浏览 2